
Regime forfettario: nel 2027 scende il tetto di reddito per dipendenti e pensionati

Inflazione in forte rialzo a settembre: l’indice vola al 4,2%.
6 Ottobre 2026
Obbligo SIISL per le assunzioni agevolate: regole a regime e fase transitoria
9 Ottobre 2026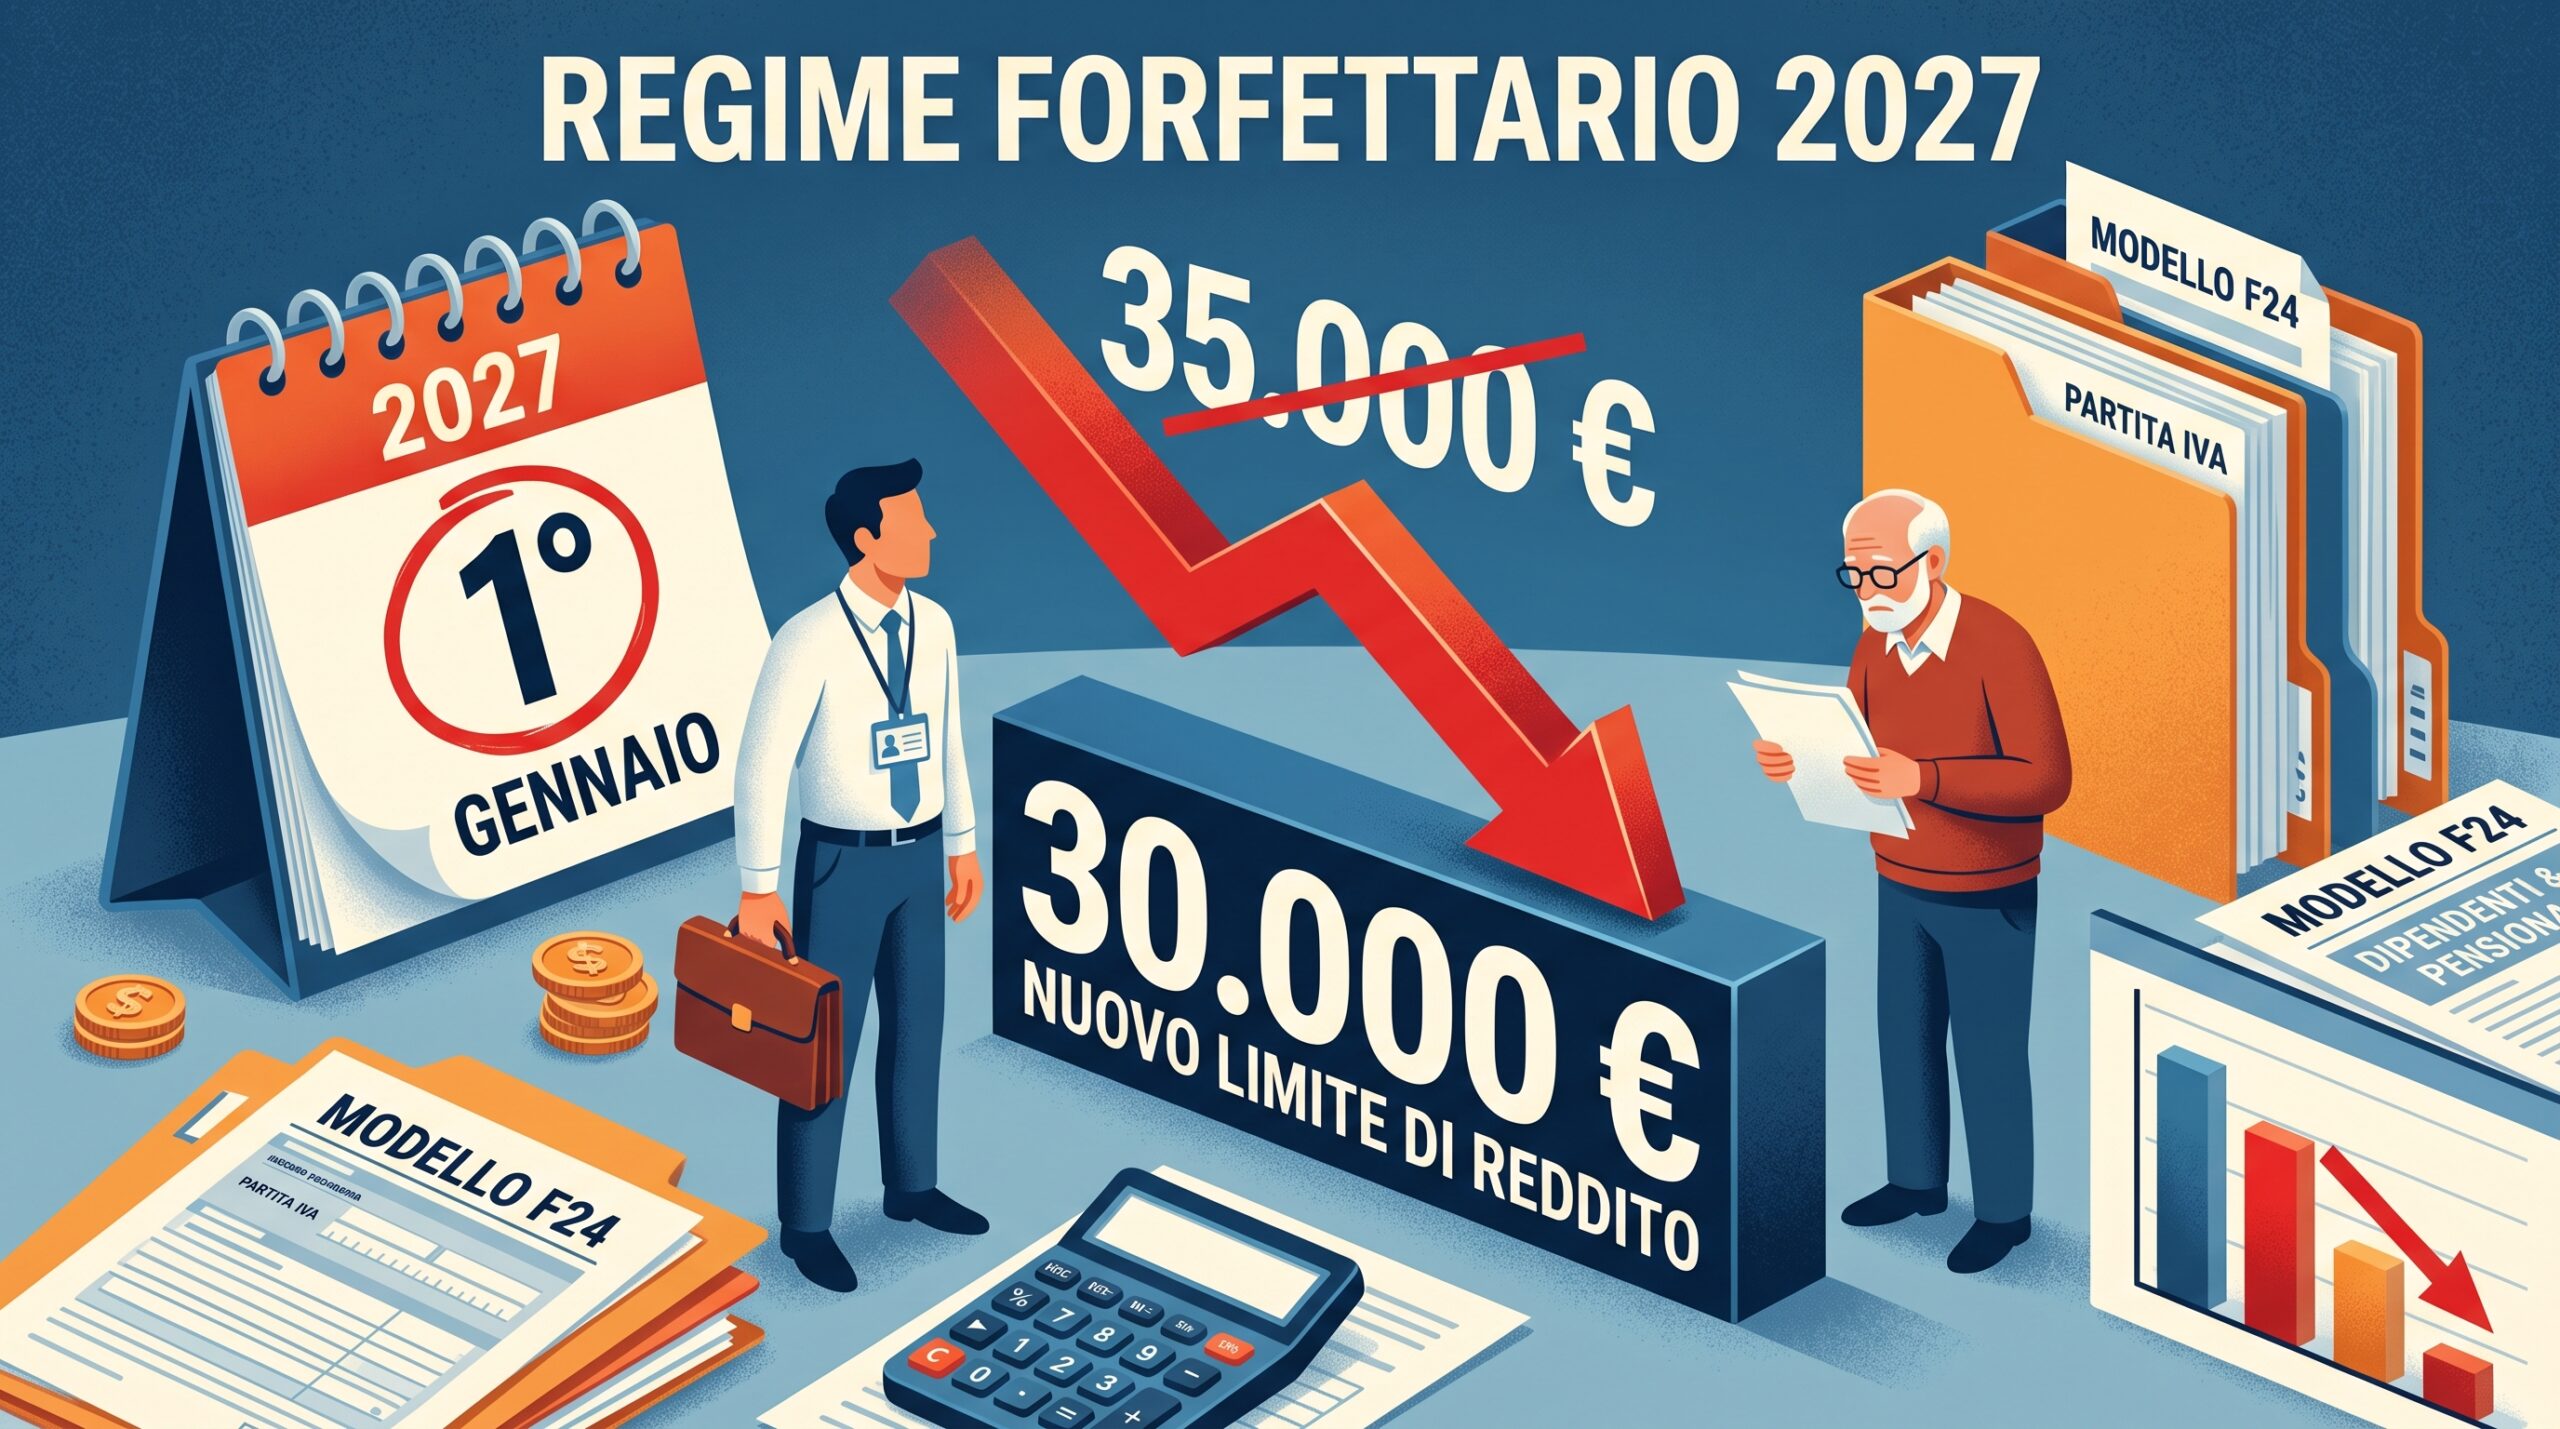
Mentre si discute l’innalzamento della soglia generale a 100.000 euro, si avvicina la scadenza per la deroga sui redditi da lavoro dipendente e pensione. Senza un intervento nella prossima Legge di Bilancio, il limite tornerà a 30.000 euro.
Il regime forfettario potrebbe subire un’importante restrizione a partire dal 1° gennaio 2027. Se non interverranno modifiche legislative, si assisterà a una riduzione del limite di reddito consentito per i titolari di partita IVA che percepiscono anche redditi da lavoro dipendente o da pensione.
Indice
1 – Il ritorno alla soglia originaria di 30.000 euro
Al momento, il dibattito politico e fiscale in merito alla flat tax appare concentrato sull’ipotesi di innalzare a 100.000 euro la soglia dei ricavi e dei compensi. Tuttavia, sembra essere passato in secondo piano un tema decisamente più urgente: la scadenza dell’innalzamento temporaneo del limite per chi cumula la partita IVA con redditi da lavoro dipendente o pensione. La normativa di riferimento per l’accesso e la permanenza nel regime agevolato (articolo 1, comma 57, lettera d-ter della Legge n. 190/2014) prevede infatti una soglia ordinaria di 30.000 euro riferita all’anno precedente l’adesione. Nell’ultimo biennio, questa soglia è stata transitoriamente elevata a 35.000 euro. Questa deroga, tuttavia, non è strutturale e terminerà il 31 dicembre 2026, riportando il limite al valore più basso a partire dal 1° gennaio 2027, a meno di proroghe inserite nella Legge di Bilancio 2027.
2 – I costi della deroga per le casse dello Stato
La proroga della soglia a 35.000 euro era stata introdotta dalla Legge di Bilancio 2025 (legge n. 207 del 30 dicembre 2024) e confermata per un ulteriore anno dai documenti ufficiali della Legge di Bilancio 2026. I dossier di quest’ultima manovra hanno quantificato l’impatto economico di tale sconto fiscale, che permette ai contribuenti interessati di beneficiare di una flat tax del 15% (ridotta al 5% per i primi anni di attività), un regime evidentemente più favorevole rispetto alle regole ordinarie. Il “conto” per lo Stato è stato calcolato in 79,4 milioni di euro per l’anno in corso e in 140,9 milioni di euro per il 2027.
3 – Le conseguenze: il passaggio al regime ordinario IRPEF
L’assenza di un nuovo intervento normativo produrrà un duplice effetto pratico. In primo luogo, i contribuenti che cumulano uno stipendio o una pensione con una partita IVA forfettaria dovranno monitorare scrupolosamente la propria posizione reddituale nel corso del 2026. Coloro che si collocheranno al di sopra della soglia di 30.000 euro perderanno il diritto all’applicazione della flat tax. Di conseguenza, dal 1° gennaio 2027, saranno obbligati a transitare nel regime fiscale semplificato, applicando l’IRPEF per scaglioni progressivi e ripristinando la gestione ordinaria dell’IVA e delle ritenute d’acconto. L’unica eccezione a questa regola – in cui il superamento del limite non produce effetti – si verifica se il rapporto di lavoro dipendente è cessato durante l’anno precedente e, nel medesimo periodo, non ne è stato avviato uno nuovo. In secondo luogo, oltre alla fuoriuscita di chi è già nel regime, il ripristino della soglia a 30.000 euro bloccherà le nuove adesioni per chi supera tale importo.
4 – Le prospettive per la Manovra 2027 e lo scoglio delle coperture
Dal punto di vista erariale, il “rientro” di questi contribuenti nel sistema ordinario IRPEF garantirà allo Stato un incasso extra. I conti della Legge di Bilancio 2026 stimano un gettito aggiuntivo di 82,1 milioni di euro nel 2028, che andrà a compensare parzialmente le perdite registrate negli anni precedenti. Nonostante queste previsioni, la questione rimane aperta e non è escluso che le trattative per la stesura della Legge di Bilancio 2027 possano portare a una nuova conferma del limite a 35.000 euro. L’ostacolo principale a questa estensione non risiede nelle intenzioni politiche relative all’allargamento del regime forfettario, bensì nei costi. Secondo i dati a disposizione, un’eventuale proroga richiederebbe risorse per oltre 220 milioni di euro. Questa cifra rappresenta uno scoglio finanziario significativo all’interno del disegno complessivo di una Manovra che è già stata etichettata come “complessa” e “prudente”.